Кэшбек на продукты
 22.05.2019
 0
Как любые вещества в природе, так и деньги находятся в постоянном круговороте. При расчетах картами в магазинах они начинают циркулировать в банковской системе, давая заработать всем участникам процесса. Каждое звено цепи безналичных расчетов (покупатель, магазин, банк, выпустивший карту, банк-посредник, банк продавца) заинтересовано, чтобы через него проходило как можно больше денег, но вот способ получения дохода у всех разный.
Разделы
Почему банк дает кэшбек
С ростом числа безналичных расчетов и держателей банковских карт пункты продажи устанавливают терминалы, чтобы привлечь больше клиентов и автоматизировать расчеты. Терминалы принадлежат банкам-эквайерам, т.е. посредникам, членам платежной системы, проводящим все операции с карточками. Магазин платит банку-эквайеру комиссию с каждой покупки, а банк-посредник платит комиссию платежной системе (Mastercard, Visa).
Банк, выпустивший карты (эмитент), также заинтересован в их максимально широком и частом хождении. В благодарность он возвращает своим клиентам часть денег. Так банки и платежные системы делят прибыль с покупателями. В Монобанке кэшбэк может начисляться за разные группы покупок. Но в один месяц можно выбрать только две категории. Один раз в месяц, каждого первого числа, категории можно изменить.
Возврат денег при покупке
Кэшбэк, или возврат денег, для клиентов Монобанка является постоянным источником дохода. Это не простые бонусы за покупки в ограниченном кругу магазинов, которые тратятся только там, где подключена программа, а «живые деньги», попадающие на основной счет за покупку, и которые можно снять/потратить.
Отметим главные отличия кешбэка от Монобанка:
- учитываются траты в выбранной категории покупок (не более двух категорий в месяц);
- категории должны меняться каждый месяц, для выбора доступны 2 категории из предоставленных банком шести. Всего категорий — более 20;
- накапливать и тратить бонусы (1 бонус равен 1 гривне) можно где угодно (в Интернете, оффлайн, за границей или внутри своей страны);
- начисление бонусов проводится мгновенно после каждой покупки;
- при превышении лимита трат бонусы не начисляются;
- каждая категория покупок имеет свой коэффициент расчета (или %) кешбэка;
- кешбэк поступает как от расчетов личными, так и кредитными средствами;
- вывести деньги можно в сумме от 100 до 500 гривен, но верхняя планка может подниматься;
- кэшбек облагается налогом (ПДФЛ, военный сбор).
Отдельно «подписываться» на программу не нужно: банк вознаграждает за лояльность всех клиентов.
Какие траты попадают в категорию «Продукты»
Продукты питания нужны нам всегда. На них уходят суммы, с каждым днем/месяцем/годом большие из-за роста цен. Но тут нужно разделять продукты, купленные в магазине/супермаркете, которые включаются банком в категории «Продукты и супермаркеты» (или просто «Продукты») и «Супермаркеты», и приготовленные блюда, попадающие в раздел «Кафе и рестораны».
Всё, что куплено в продуктовом супермаркете (в том числе промтовары), относится к «продуктам». Принимается во внимание не содержание покупок по чеку, а то, как запрограммирован POS-терминал. Случаются казусы: если купить съестное через портал «Заказ.юа», то кешбэка не будет, поскольку покупка идентифицируется как услуга доставки. На разных кассах в одном магазине также могут быть по-разному настроены POS-терминалы.
Категория соотносится с кодом MCC (англ. Merchant Category Code — «код категории продавца») или в связке MCC+Merchant Name (для торговых сетей). Торгово-сервисной организации его присваивает банк-эквайер. В Интернете можно найти справочник по MCC. Например, под кодом 5422 в нем значатся магазины мяса и морепродуктов, под кодом 5441 — кондитерские, под кодом 5462 — булочные и т.д. Перечень MCC-кодов, попадающим в выбранную категорию, изменяется банком.
Процент кешбэка
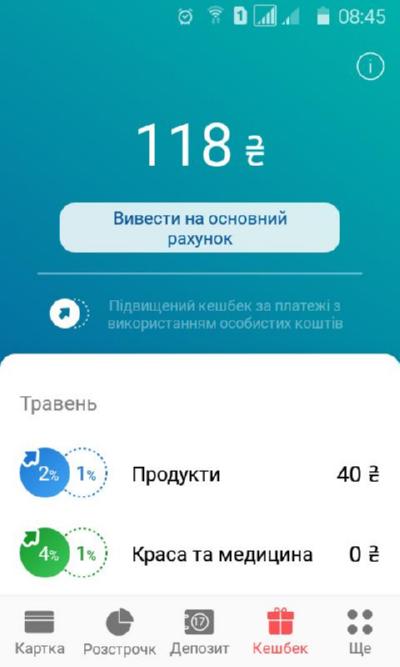
Продукты питания относятся не к самой доходной категории по размеру кэшбека, но, учитывая их солидную долю в структуре трат, кэшбек может оказаться существенным. По отзывам пользователей, в среднем экономится 100-300 гривен в месяц, а если добавить к этому скидки от торговой организации, другие программы лояльности, то доход увеличивается. На дату написания статьи Монобанк дарит по продуктам 2% от суммы по чеку минус налоги и сборы.
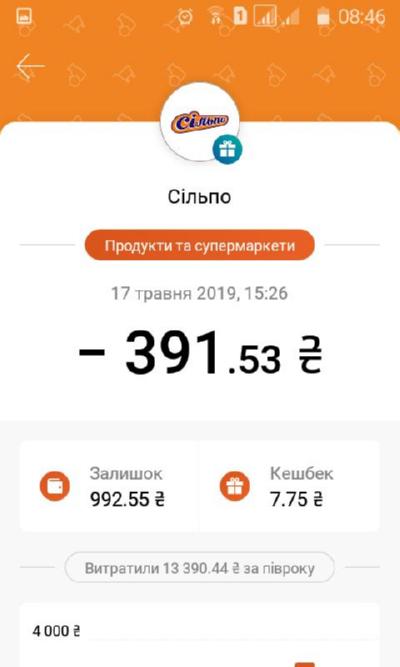
Вот так с банковской картой с функцией возврата денег можно получать дополнительный доход только за пользование картой. Всё это происходит автоматически, максимально прозрачно. Насколько это выгодно и стоит ли отказываться от денег, решать вам.
Коваль Володимир Мирославович
Автор матеріалів на ресурсі “Osmartbank” Навчався у Тернопільському Національному Економічному університеті.
Спеціальність Економіст. Працював на “Фабрика меблів Нова” місто Тернопіль за фахом учитель, диспетчер, аудитор. Наразі працює агентом ПриватБанку